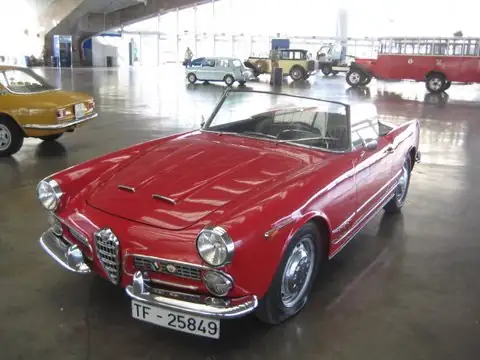
Por qué un clásico necesita otra póliza
Un seguro de coche corriente calcula la indemnización a partir del valor venal, es decir, lo que vale un vehículo de esa edad en el mercado de segunda mano según las tablas de la aseguradora. En un coche de cuarenta o cincuenta años esa cifra puede ser casi nula, aunque el coche esté impecable y su propietario haya invertido años de trabajo en él. Si hay un siniestro total, la diferencia entre lo que se cobra y lo que costaría reponer el coche es enorme.
Las pólizas para clásicos aceptan que el coche tiene un valor propio, que se usa poco y que su dueño lo cuida, y a cambio ponen condiciones sobre cómo y cuánto se utiliza. Cuál conviene depende del coche y del uso que se le quiera dar.
Valor acordado frente a valor venal
Valor venal
La aseguradora calcula lo que vale el coche en el momento del siniestro según su antigüedad. Es el sistema de las pólizas corrientes. Para un clásico suele dar cifras muy bajas que no reflejan su estado ni su rareza.
Valor acordado
Propietario y aseguradora fijan una cifra al contratar, apoyada en fotografías, facturas y a veces una tasación. Si el coche se pierde, esa es la referencia. Conviene revisarla cada cierto tiempo porque el mercado de clásicos se mueve.
Para pactar el valor sirven fotografías recientes de todos los ángulos, del interior, del vano motor y de los bajos, facturas de trabajos importantes y documentos que acrediten su originalidad. Todo eso justifica la cifra y evita discusiones posteriores. Un coche bien documentado también es más fácil de vender, algo que se explica en la guía para comprar un coche antiguo.
Límites de kilometraje y tipo de uso
La mayoría de pólizas para clásicos parten de que el coche no se usa para ir a trabajar ni para hacer recados todos los días. Muchas fijan un número máximo de kilómetros al año, y algunas ofrecen varios tramos con primas distintas. Superar el límite pactado puede reducir la indemnización o dar pie a que la aseguradora discuta el siniestro.
En Tenerife, donde una vuelta por la isla con subida al Teide incluida no suma muchos kilómetros, un límite moderado suele bastar para salidas de fin de semana y alguna concentración. Quien piense hacer viajes largos o llevar el coche a la península en barco debe calcularlo antes de elegir tramo.
Segundo coche, garaje y conductor
Una condición muy extendida es que el tomador tenga otro vehículo para el uso diario. Así la aseguradora tiene cierta garantía de que el clásico se usa para el ocio. Puede pedirse que ese segundo coche esté a nombre del mismo titular o de alguien de su domicilio, y conviene leer cómo lo define cada póliza.
Otras exigencias habituales afectan a dónde duerme el coche y a quién lo conduce. Algunas pólizas piden garaje cerrado, otras una edad mínima o unos años de carné, y otras limitan los conductores a personas nombradas. Si el coche va a pasar temporadas largas parado, la guía sobre cómo guardar un clásico ayuda a cumplir esas condiciones sin que el coche sufra.
Coberturas que conviene mirar
- Asistencia en carretera con grúa de plataforma. Muchos clásicos no deben remolcarse con las ruedas en el suelo.
- Alcance de la asistencia dentro del archipiélago, y si cubre el traslado entre islas o en la península si se viaja con el coche.
- Lunas, faros y pilotos, que en algunos modelos son difíciles y caros de reponer.
- Robo e incendio, con el mismo valor acordado que el resto de la póliza.
- Defensa jurídica y reclamación de daños, útil si un tercero causa el siniestro.
- Franquicias, y si cambian según el tipo de daño.
Catalogado o no catalogado
Hay pólizas para vehículos históricos catalogados y otras para clásicos que no han hecho ese trámite. Las condiciones de acceso, la edad mínima del coche y la documentación que se pide pueden variar entre unas y otras. La catalogación no es obligatoria para asegurar un coche antiguo como clásico, pero en algunos casos facilita el acceso a determinadas pólizas. Qué supone exactamente ese estatus se cuenta en la página sobre la catalogación como histórico.
Concentraciones y pruebas de regularidad
Muchas pólizas excluyen la participación en competiciones. Las pruebas de regularidad se celebran en carretera abierta y premian la exactitud con una media impuesta, aunque cada aseguradora define qué entiende por competición y conviene preguntarlo por escrito. Los organizadores suelen contratar un seguro para el evento, y su alcance figura en el reglamento particular de cada prueba. La guía sobre licencias y federaciones explica qué papeles se piden para participar.
Para el resto de trámites de un coche antiguo, la portada de la sección de clásicos reúne la ITV, la compra y el mantenimiento.
Preguntas frecuentes
¿Es obligatorio que el coche esté catalogado como histórico para tener un seguro de clásico?
No siempre. Hay pólizas para históricos catalogados y otras para clásicos sin catalogar, con requisitos distintos de antigüedad y documentación. Pregunta a cada aseguradora.
¿Qué pasa si supero el kilometraje anual de la póliza?
Depende de lo que diga el contrato. Puede afectar a la indemnización en caso de siniestro, así que conviene elegir un tramo de kilómetros que cubra el uso real.
¿Cómo se fija el valor acordado?
Entre el propietario y la aseguradora, con fotografías, facturas y a veces una tasación. Revisa la cifra cada cierto tiempo.
¿El seguro cubre una prueba de regularidad?
Muchas pólizas excluyen las competiciones. Pregunta a tu aseguradora y consulta en el reglamento de la prueba qué seguro contrata el organizador.